Partir à la retraite avec 70 % de son dernier salaire : la promesse tient de moins en moins dans les régimes obligatoires européens. Dans ses Perspectives sur les pensions 2026, l’OCDE met un chiffre sur l’effort que les actifs d’aujourd’hui devraient fournir en plus, et l’addition varie du simple au double cent selon les pays.
Sommaire
Retraite : ce que l’OCDE appelle l’« écart de cotisation »
Publiée le 4 novembre 2026, la huitième édition des Perspectives de l’OCDE sur les pensions pose une question simple dans son sous-titre : épargnons-nous assez pour la retraite ? Pour y répondre, l’organisation calcule pour chaque pays un « écart de cotisation ». Il s’agit de la part supplémentaire de son salaire qu’un salarié rémunéré au salaire moyen devrait verser dans un plan d’épargne retraite volontaire, tout au long de sa carrière, pour toucher à la retraite 70 % de son revenu brut, en plus de ce que lui garantit déjà le régime obligatoire.
Le constat de l’OCDE dépasse le cadre européen : 37 de ses 38 pays membres présentent un tel écart, et celui-ci atteint ou dépasse 10 % du salaire pour les hommes au salaire moyen dans 17 des 41 pays analysés. Les femmes font face à un écart plus large que les hommes dans 17 pays, et les travailleurs indépendants à un écart plus large que les salariés dans 31 pays.
22 pays européens sur 30 sous l’objectif de 70 %
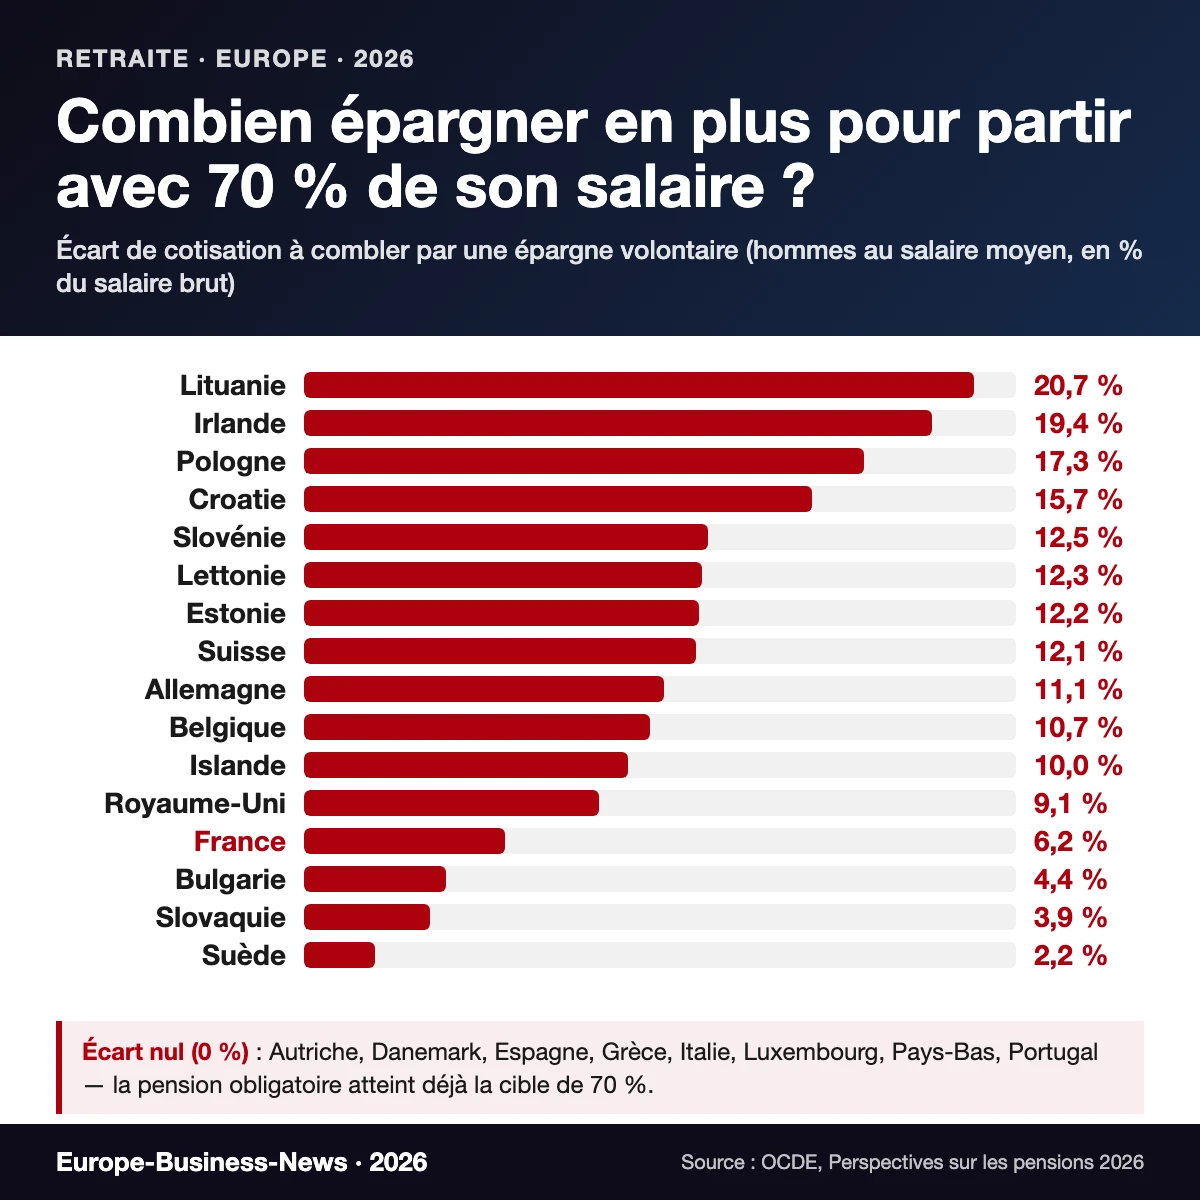
Sur les 30 pays européens étudiés, les pensions obligatoires devraient rester en deçà de la cible de l’OCDE dans 22 d’entre eux. Rapporté au salaire, l’écart le plus important se trouve en Lituanie (20,7 %), devant l’Irlande (19,4 %), la Pologne (17,3 %) et la Croatie (15,7 %). Il reste à deux chiffres en Slovénie (12,5 %), en Lettonie (12,3 %), en Estonie (12,2 %), en Suisse (12,1 %), en Allemagne (11,1 %), en Belgique (10,7 %) et en Islande (10 %).
Parmi les grandes économies, le Royaume-Uni affiche un écart de 9,1 % et la France de 6,2 %. Il est nettement plus faible en Bulgarie (4,4 %), en Slovaquie (3,9 %) et en Suède (2,2 %). La Turquie ferme la marche avec 0,4 %. Les taux sont le plus souvent identiques pour les femmes, à deux exceptions notables : en Pologne et en Hongrie, l’écart féminin dépasse celui des hommes de 8,6 et 2,9 points respectivement.
À l’inverse, huit pays européens n’ont, selon ces projections, aucun effort supplémentaire à demander à un homme au salaire moyen : l’Autriche, le Danemark, la Grèce, l’Italie, le Luxembourg, les Pays-Bas, le Portugal et l’Espagne. Leurs régimes obligatoires devraient à eux seuls atteindre la cible de 70 %. Ces résultats prolongent les projections de l’OCDE sur l’âge de départ à la retraite en Europe, dont le recul programmé est déjà intégré dans les calculs.
Jusqu’à 1 084 euros par mois en Suisse, 238 euros en France
Un même pourcentage ne pèse pas le même poids selon le niveau des salaires. Euronews Business a appliqué les taux de l’OCDE aux salaires bruts moyens de 2025 pour traduire l’écart en euros sonnants. Le résultat s’échelonne d’environ 5 euros par mois en Turquie à 1 084 euros en Suisse pour un homme au salaire moyen. La barre des 500 euros mensuels est franchie en Irlande (974 euros), en Islande (716 euros), en Allemagne (617 euros), en Belgique (556 euros) et en Norvège (532 euros).
| Pays | Écart de cotisation (hommes, salaire moyen) | Effort mensuel estimé | Salaire brut mensuel moyen 2025 |
|---|---|---|---|
| Suisse | 12,1 % | 1 084 € | 8 957 € |
| Irlande | 19,4 % | 974 € | n.c. |
| Allemagne | 11,1 % | 617 € | 5 558 € |
| Royaume-Uni | 9,1 % | 494 € | 5 445 € |
| Pologne | 17,3 % | 360 € | 2 078 € |
| France | 6,2 % | 238 € | 3 830 € |
| Hongrie | n.c. | 129 € | 1 772 € |
| Suède | 2,2 % | 91 € | 4 195 € |
| Turquie | 0,4 % | 5 € | 1 549 € |
Sources : OCDE, Perspectives sur les pensions 2026 ; calculs Euronews Business sur les salaires bruts moyens 2025. n.c. = non communiqué.
Même une cotisation modeste peut peser lourd là où les salaires sont bas. Avec 1 549 euros bruts mensuels en Turquie contre 8 957 euros en Suisse, une retraite égale à 70 % du revenu représenterait environ 1 084 euros par mois dans le premier cas et 6 270 euros dans le second.
Pourquoi les écarts diffèrent autant d’un pays à l’autre
La clé de lecture tient en un mot : le taux de remplacement, c’est-à-dire la pension rapportée au dernier salaire. Plus le régime obligatoire en garantit une part faible, plus l’effort volontaire doit être élevé pour atteindre les 70 %. Stéphanie Payet, analyste des politiques publiques à l’OCDE, rappelle d’ailleurs qu’il n’existe pas d’objectif universel de revenu à la retraite, et que l’on pourrait tout aussi bien raisonner en niveaux de dépenses cibles plutôt qu’en taux de remplacement.
« Les travaux montrent de façon constante que l’épargne retraite volontaire est insuffisante, en particulier chez les bas salaires. Les gens sous-estiment leurs besoins futurs, privilégient les dépenses immédiates, se méfient des dispositifs privés ou n’ont tout simplement pas les moyens d’épargner. »
— Traute Meyer, professeure à l’université de Southampton, à Euronews Business
L’histoire institutionnelle explique une partie des écarts. Traute Meyer relie le trou polonais aux coupes dans les pensions publiques opérées lors du passage à l’économie de marché, et l’écart irlandais à la tradition de pensions obligatoires modestes propre à un État-providence libéral. À l’opposé, la solidité des régimes publics suédois, héritée de la gouvernance sociale-démocrate, se traduit par un écart réduit. Un faible écart peut aussi masquer une couverture limitée aux seuls travailleurs formels, comme en Turquie.
Pour Iain Clacher, professeur à l’université de Leeds, un écart important signifie que « les gens sont souvent sous-épargnés » et n’auront pas de quoi maintenir un bon niveau de vie à la retraite. Il nuance toutefois : l’indicateur ne dit rien, à lui seul, du pouvoir d’achat réel des pensions dans chaque pays.
Les limites d’un indicateur tourné vers l’avenir
L’écart de cotisation ne concerne pas les retraités actuels. Il est calculé pour les travailleurs qui entrent aujourd’hui sur le marché du travail, en supposant que les règles du système resteront inchangées jusqu’à leur départ. Les projections intègrent les réformes déjà votées, dont les relèvements programmés de l’âge légal, mais pas les changements futurs. Marek Góra, professeur à l’École d’économie de Varsovie, souligne qu’un recul supplémentaire de l’âge de départ réduirait le besoin d’épargne, quand une baisse des taux de remplacement l’augmenterait. Le besoin réel d’épargne volontaire est donc « moins tranché que ne le suggèrent les estimations ».
Un exemple chiffré par l’OCDE illustre la mécanique. Un salarié dont la pension obligatoire couvrira 50 % de son revenu devrait verser environ 9 % de son salaire dans un plan à cotisations définies, dès 22 ans, pour combler les 20 points manquants. Pour un revenu de 3 000 euros en fin de carrière, la cible de 70 % représente 2 100 euros bruts mensuels ; si le régime obligatoire en verse 1 500, les 600 euros restants seraient financés par une cotisation de 270 euros par mois, dont le montant en euros aurait été plus faible en début de carrière, et par les rendements accumulés.
Le rapport rappelle enfin l’ampleur des capitaux déjà en jeu : les actifs des régimes de retraite par capitalisation ont progressé de 11,3 % en 2025 dans l’OCDE, pour atteindre 78 000 milliards de dollars, dont 7 300 milliards de réserves de régimes publics par répartition. Parmi les pistes avancées aux gouvernements : relever les cotisations obligatoires, encourager les abondements des employeurs, orienter les salariés vers des taux plus élevés et mieux les informer.
Selon les Perspectives de l’OCDE sur les pensions publiées le 4 novembre 2026, les régimes obligatoires n’atteignent pas l’objectif de 70 % du salaire dans 22 des 30 pays européens étudiés. L’écart de cotisation va de 0,4 % en Turquie à 20,7 % en Lituanie, soit, en euros, jusqu’à 1 084 euros par mois en Suisse, 617 euros en Allemagne et 238 euros en France. L’indicateur vise les actifs d’aujourd’hui, à règles constantes, et ne dit rien de la situation des retraités actuels.
FAQ : la retraite selon l’OCDE
Qu’est-ce que l’écart de cotisation calculé par l’OCDE ?
C’est la part supplémentaire de salaire qu’un salarié au salaire moyen devrait épargner volontairement, pendant toute sa carrière, pour obtenir à la retraite 70 % de son revenu brut en plus de sa pension obligatoire.
Quels pays européens présentent les plus gros écarts ?
La Lituanie (20,7 %), l’Irlande (19,4 %), la Pologne (17,3 %) et la Croatie (15,7 %). L’Allemagne est à 11,1 %, le Royaume-Uni à 9,1 % et la France à 6,2 %.
Combien un salarié français devrait-il épargner en plus chaque mois ?
Environ 238 euros par mois pour un homme au salaire brut moyen de 3 830 euros en 2025, selon les calculs d’Euronews Business fondés sur le taux de 6,2 % de l’OCDE.
Quels pays n’ont pas d’écart de cotisation ?
L’Autriche, le Danemark, la Grèce, l’Italie, le Luxembourg, les Pays-Bas, le Portugal et l’Espagne, où les pensions obligatoires devraient suffire à atteindre la cible de 70 % pour un homme au salaire moyen.